bleiben rund 500.000 €
Kompetenzen · M&A
Steuerberater für Unternehmenskauf & -verkauf (M&A) in Köln
Ob Sie Ihr Unternehmen verkaufen, einen Wettbewerber übernehmen oder die Nachfolge regeln: Wir sorgen dafür, dass vom Kaufpreis möglichst viel ankommt – mit der richtigen Struktur, einer steuerlichen Due Diligence und einem Plan für die Zeit nach dem Deal. Persönlich in Köln und bundesweit digital.
Steuerliche Begleitung bei
- Unternehmensverkauf
- Unternehmenskauf
- Share Deal
- Asset Deal
- Tax Due Diligence
- Exit über Holding
- Nachfolge
Kompetenzen · M&A
Steuerberater für Unternehmenskauf & -verkauf (M&A) in Köln Ob Sie Ihr Unternehmen verkaufen, einen Wettbewerber übernehmen oder die Nachfolge regeln.
Erstgespräch vereinbaren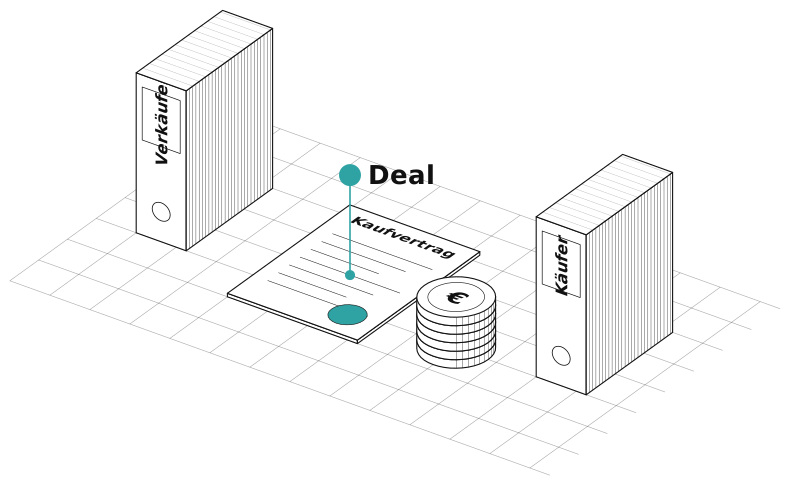
Steuern im Deal
Warum entscheiden Steuern über den Erfolg eines Unternehmensverkaufs?
Derselbe Kaufpreis kann für den Verkäufer einen Nettoerlös von gut 50 % oder fast 100 % bedeuten – je nachdem, wer was verkauft. Und für den Käufer entscheidet die Struktur, ob er den Kaufpreis über Jahre steuerlich absetzen kann.
1,5 %Exit über eine Holding
Verkauft eine GmbH ihre Anteile an einer Tochter-GmbH, bleiben rund 95 % des Gewinns steuerfrei.
60 %Verkauf als Privatperson
Ab 1 % Beteiligung werden 60 % des Gewinns mit dem persönlichen Steuersatz besteuert – effektiv bis rund 28 %.
15 JahreAbschreibung für Käufer
Beim Asset Deal wird der Kaufpreis auf Wirtschaftsgüter verteilt – den Firmenwert schreibt der Käufer über 15 Jahre ab.
Asset Deal oder Share Deal
Asset Deal oder Share Deal – was ist steuerlich besser?
Das hängt davon ab, auf welcher Seite Sie stehen. Verkäufer bevorzugen meist den Share Deal, Käufer den Asset Deal. Wählen Sie Ihre Perspektive:
Share Deal
Meist besser für VerkäuferVerkauft werden die Anteile an der Gesellschaft.
- Privat: 60 % des Gewinns steuerpflichtig, effektiv bis rund 28 %
- Über eine Holding: rund 95 % steuerfrei, effektiv etwa 1,5 %
- Keine Gewerbesteuer beim privaten Verkauf
- Steuerliche Risiken der Vergangenheit gehen mit auf den Käufer über
Asset Deal
Für Verkäufer oft teurerVerkauft werden die einzelnen Wirtschaftsgüter des Unternehmens.
- Verkauft eine GmbH, wird doppelt besteuert: erst rund 30 % in der GmbH, dann bei Ausschüttung – zusammen oft 45 % und mehr
- Einzelunternehmer ab 55: einmalig Freibetrag und ermäßigter Steuersatz
- Umsatzsteuer fällt bei Verkauf des ganzen Betriebs meist nicht an
Asset Deal
Meist besser für KäuferGekauft werden die einzelnen Wirtschaftsgüter des Unternehmens.
- Der Kaufpreis wird auf die Wirtschaftsgüter verteilt und abgeschrieben
- Den Firmenwert schreibt der Käufer über 15 Jahre ab
- Steuerliche Risiken der Vergangenheit bleiben beim Verkäufer
Share Deal
Für Käufer oft teurerGekauft werden die Anteile an der Gesellschaft.
- Der Kaufpreis für Anteile lässt sich nicht abschreiben
- Steuerliche Risiken der Vergangenheit gehen mit auf den Käufer über
- Verlustvorträge gehen bei mehr als 50 % Anteilsübertragung grundsätzlich unter
Rechenbeispiel
1 Mio. € Veräußerungsgewinn: Wie viel bleibt nach Steuern?
bleiben rund 715.000 €
bleiben rund 984.000 €
Vereinfachte Annahmen: Spitzensteuersatz mit Soli, ohne Kirchensteuer, Gewerbesteuer mit Kölner Hebesatz. Beim Holding-Exit bleibt das Geld zunächst in der Holding – die Steuer auf eine spätere private Ausschüttung ist aufgeschoben. Die Holding sollte rechtzeitig vor dem Verkauf stehen: Nach einer Einbringung gilt eine Sperrfrist von sieben Jahren.
Tax Due Diligence
Was prüft eine steuerliche Due Diligence?
Für Käufer zeigt sie, welche Steuerrisiken im Unternehmen stecken und in den Kaufpreis gehören. Für Verkäufer lohnt sich ein eigener Steuercheck vorab: Wer seine Unterlagen geordnet vorlegt, verhandelt aus einer stärkeren Position.
- 1Steuererklärungen und Bescheide der offenen Jahre, laufende und frühere Betriebsprüfungen
- 2Verdeckte Gewinnausschüttungen bei Geschäftsführergehältern, Darlehen und Mieten
- 3Lohnsteuer, Sachbezüge und Einordnung freier Mitarbeiter
- 4Umsatzsteuer, Rechnungen, Auslandsgeschäfte und Vorsteuer
- 5Verlustvorträge, Sperrfristen und Organschaften
was der Deal auslöst oder zerstört
- 6Grunderwerbsteuer und Verrechnungspreise bei Immobilien und Unternehmensgruppen
Vor dem Verkauf
Wie bereite ich den Verkauf meines Unternehmens steuerlich vor?
01Vor dem Verkauf
Holding rechtzeitig aufbauen
Wer seine GmbH in eine Holding einbringt, sollte sieben Jahre bis zum Verkauf einplanen. Bei Neugründungen kann die Holding von Anfang an die Anteile halten.
02Vor dem Verkauf
Betriebsvermögen aufräumen
Immobilien, Beteiligungen oder Bereiche, die nicht mitverkauft werden sollen, vorab steueroptimiert herauslösen.
03Vor dem Verkauf
Gesellschafterthemen klären
Pensionszusagen, Gesellschafterdarlehen und Verträge mit Gesellschaftern schrecken Käufer ab – sie lassen sich vor dem Verkauf steuerlich sauber lösen.
04Vor dem Verkauf
Kaufpreis-Modelle durchrechnen
Einmalzahlung, Raten oder erfolgsabhängiger Kaufpreis (Earn-out) werden steuerlich unterschiedlich behandelt – das gehört vor die Verhandlung.
05Vor dem Verkauf
Steuer-Datenraum vorbereiten
Erklärungen, Bescheide und Prüfungsberichte geordnet bereitstellen – mit einer eigenen Übersicht der steuerlichen Eckdaten.
06Vor dem Verkauf
Nach dem Verkauf
Steuererklärung des Veräußerungsgewinns, Wiederanlage des Erlöses und Anpassung der Vorauszahlungen.
Unsere Leistungen
Unsere steuerlichen Leistungen bei Unternehmenskauf und -verkauf
01Steuerliche Strukturierung
Asset oder Share Deal, Holding, Kaufpreisaufteilung und Finanzierung – mit Vergleichsrechnung.
02Tax Due Diligence
Für Käufer als Risikobericht, für Verkäufer als Steuercheck vor dem Verkaufsprozess.
03Umstrukturierung vor dem Exit
Holding, Ausgliederung von Bereichen und Immobilien, steuerneutral umgesetzt.
04Steuerklauseln
Steuerliche Prüfung der Klauseln zu Altlasten, Stichtagen und Kaufpreisanpassung.
05Integration nach dem Kauf
Verschmelzung, Organschaft und Einbindung in die bestehende Gruppe.
06Betriebsprüfung nach dem Deal
Begleitung von Prüfungen, die Zeiträume vor dem Verkauf betreffen.
Häufige Fragen zur Besteuerung von Unternehmenskauf und -verkauf
Wie wird der Verkauf einer GmbH besteuert?
Verkaufen Sie als Privatperson Ihre Anteile, sind 60 % des Gewinns steuerpflichtig. Hält eine Holding-GmbH die Anteile, bleiben rund 95 % steuerfrei. Verkauft die GmbH dagegen ihren Betrieb, wird der Gewinn erst in der GmbH und dann bei der Ausschüttung besteuert.
Gibt es Steuervergünstigungen beim Verkauf ab 55?
Ja, für Einzelunternehmer und Mitunternehmer: einmal im Leben einen Freibetrag von 45.000 € – der ab 136.000 € Gewinn abschmilzt – und einen ermäßigten Steuersatz von 56 % des durchschnittlichen Steuersatzes. Das gilt auch bei dauerhafter Berufsunfähigkeit.
Kann ich meine GmbH kurz vor dem Verkauf noch in eine Holding einbringen?
Möglich ja, aber ohne Vorteil: Wird die eingebrachte Beteiligung innerhalb von sieben Jahren verkauft, wird rückwirkend besteuert – jedes Jahr Wartezeit mindert die Nachversteuerung um ein Siebtel.
Was passiert mit Verlustvorträgen beim Kauf einer GmbH?
Werden mehr als 50 % der Anteile übertragen, gehen sie grundsätzlich unter. Ausnahmen gibt es, wenn ausreichend stille Reserven vorhanden sind oder der Geschäftsbetrieb unverändert fortgeführt wird.
Fällt beim Unternehmensverkauf Umsatzsteuer an?
Beim Verkauf von Anteilen nicht. Beim Verkauf des ganzen Betriebs oder eines eigenständigen Teilbetriebs in der Regel auch nicht – dann liegt eine nicht steuerbare Geschäftsveräußerung im Ganzen vor.
Wann sollte ich einen Steuerberater in den Verkaufsprozess einbinden?
So früh wie möglich – idealerweise Jahre vor dem geplanten Exit. Die wichtigsten Weichen wie Holding, Sperrfristen und Herauslösen von Immobilien lassen sich kurz vor dem Verkauf nicht mehr stellen.
Fachlich geprüft von [Name], Steuerberater · Stand: Oktober 2026
Weitere Kompetenzen
HoldingsSteuerberater für GmbH, Holding & Konzerne in Köln
Mehr erfahren →
UmwandlungSteuerberater für Umwandlung & Umstrukturierung in KölnMehr erfahren →
ErbschaftSteuerberater für Erbschaft- & Schenkungsteuer in KölnMehr erfahren →
SW Digital Tax GmbH · Steuerberatung · Im Zollhafen 24 · 50678 Köln · Köln, NRW und bundesweit digital. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Beratung.
Erstgespräch kostenlos
SWDT.
Planen Sie einen Kauf oder Verkauf?
Je früher wir die steuerliche Seite mitdenken, desto mehr bleibt vom Kaufpreis. Vertraulich, persönlich in Köln im Rheinauhafen oder per Video, bundesweit.
Ihr Weg zu SWDT.
- 1Erstgespräch
Wir hören zu: Wo stehen Sie, was steht an, wo drückt es. Danach wissen Sie, ob wir zueinander passen.
- 2Ihr Plan
Wir sehen uns Ihre Unterlagen und Strukturen an und leiten daraus die nächsten Schritte ab.
- 3Digitale Umsetzung
Wir binden Ihre Systeme an, sodass Belege ohne Umwege bei uns ankommen.
- 4Laufende Betreuung
Fristen, Auswertungen und Rückfragen laufen geordnet, mit festen Ansprechpartnern.