Kann ich mein Einzelunternehmen steuerfrei in eine GmbH umwandeln?
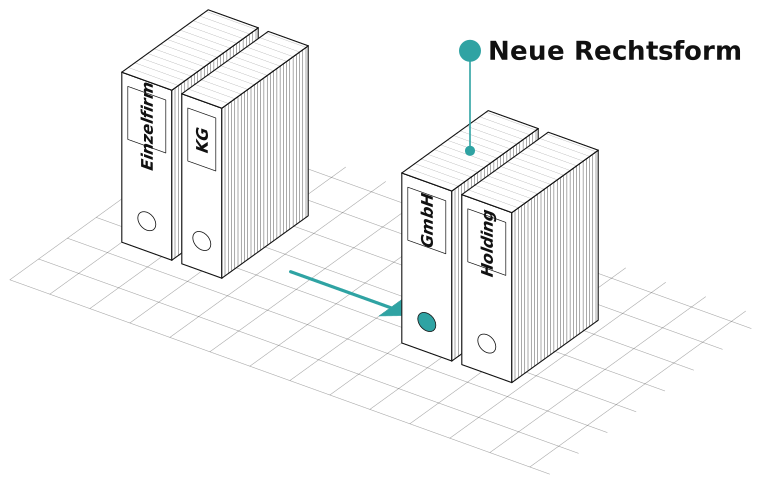
Ja, in der Regel. Über eine Einbringung oder Ausgliederung kann das Einzelunternehmen zu Buchwerten in die GmbH übergehen, ohne dass stille Reserven versteuert werden. Wichtig ist, dass alle wesentlichen Betriebsgrundlagen mit übertragen werden. Danach gilt eine Sperrfrist von sieben Jahren.
Was ist der steuerliche Übertragungsstichtag?
Der Tag, ab dem die Umwandlung steuerlich wirkt. Er darf bis zu acht Monate vor der Anmeldung zum Handelsregister liegen, meist wählt man das Ende des letzten Geschäftsjahres.
Was passiert, wenn ich innerhalb der Sperrfrist verkaufe?
Dann wird der Gewinn aus der damaligen Einbringung nachträglich versteuert. Für jedes volle Jahr seit der Einbringung sinkt dieser Betrag um ein Siebtel. Nach sieben Jahren entfällt die Nachversteuerung.
Ab wann lohnt sich eine Holding?
Vor allem dann, wenn Gewinne nicht privat benötigt, sondern reinvestiert werden sollen, oder wenn ein späterer Verkauf der GmbH denkbar ist. Den laufenden Mehrkosten für Buchhaltung und Jahresabschluss stehen dann deutliche Steuervorteile gegenüber.
Fällt bei einer Umwandlung Grunderwerbsteuer an?
Wenn Grundstücke den Eigentümer wechseln, oft ja – etwa bei Verschmelzung, Spaltung oder Einbringung. Ein reiner Formwechsel löst sie in der Regel nicht aus. In Konzernstrukturen kann eine Steuerbefreiung greifen, die aber an Behaltefristen geknüpft ist.
Wie lange dauert eine Umstrukturierung?
Einfache Fälle wie die Gründung einer Holding per Anteilstausch sind in wenigen Wochen umgesetzt. Bei Spaltungen, Grundbesitz oder mehreren Gesellschaftern sollten Sie mit drei bis sechs Monaten rechnen – inklusive Abstimmung mit dem Finanzamt.