Steuer rund 26.375 € · verfügbar 73.625 €
Kompetenzen · Holdings & Konzerne
Steuerberater für GmbH, Holding & Konzerne in Köln
Von der einzelnen GmbH bis zur mehrstufigen Unternehmensgruppe: Wir planen Holding-Strukturen, begleiten Organschaften und übernehmen Buchhaltung, Jahresabschlüsse und Steuererklärungen aller Gesellschaften – aufeinander abgestimmt. Persönlich in Köln und bundesweit digital.
Strukturen, die wir steuerlich betreuen
- GmbH & UG
- Holding-GmbH
- Vermögensverwaltende GmbH
- Familienholding
- Organschaft
- Unternehmensgruppen
Kompetenzen · Holdings & Konzerne
Steuerberater für GmbH, Holding & Konzerne in Köln Von der einzelnen GmbH bis zur mehrstufigen Unternehmensgruppe.
Erstgespräch vereinbaren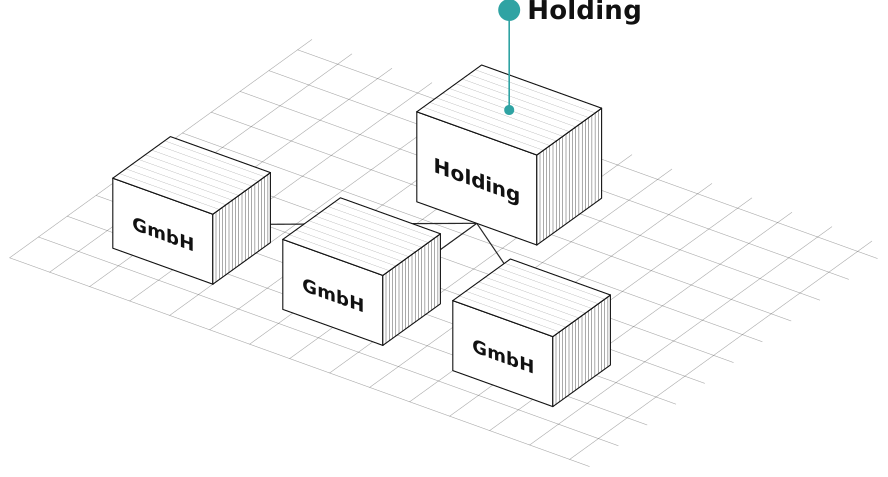
Unternehmensbesteuerung
Wie wird eine GmbH besteuert?
Auf den Gewinn zahlt die GmbH Körperschaftsteuer mit Solidaritätszuschlag und Gewerbesteuer – in Köln zusammen rund 32 %. Erst wenn Gewinne an die Gesellschafter ausgeschüttet werden, kommt deren persönliche Steuer hinzu.
15,825 %Körperschaftsteuer + Soli
15 % Körperschaftsteuer zuzüglich 5,5 % Solidaritätszuschlag darauf. Ab 2028 sinkt der Satz jährlich um einen Punkt bis auf 10 % im Jahr 2032.
16,625 %Gewerbesteuer in Köln
3,5 % Messzahl mal Hebesatz der Gemeinde – in Köln 475 %. Für Kapitalgesellschaften gibt es keinen Freibetrag.
26,375 %Bei Ausschüttung
Abgeltungsteuer mit Soli auf Dividenden an Privatpersonen. Auf Antrag ist bei unternehmerischer Beteiligung das Teileinkünfteverfahren möglich.
vGAGehalt & Verträge
Geschäftsführergehalt, Darlehen und Mieten zwischen Gesellschaft und Gesellschafter müssen fremdüblich sein – sonst droht eine verdeckte Gewinnausschüttung.
Holding-Struktur
Was ist eine Holding – und warum spart sie Steuern?
Eine Holding-GmbH hält die Anteile an Ihren operativen Gesellschaften. Gewinne der Töchter fließen nahezu steuerfrei zur Holding und können dort in neue Projekte, Immobilien oder Beteiligungen investiert werden – statt vorher beim Gesellschafter privat versteuert zu werden.
Gesellschafter
Holding-GmbH
Ausschüttungen: rund 95 % steuerfreiOperative GmbHImmobilien-GmbHNeue Beteiligung
Rechenbeispiel
100.000 € Gewinnausschüttung: privat oder an die Holding?
Steuer rund 1.623 € · verfügbar 98.377 €
Rund 24.750 € mehr stehen für Investitionen zur Verfügung. Wichtig: Die Steuer ist damit nicht endgültig gespart, sondern aufgeschoben – sie fällt an, sobald die Holding später an Sie privat ausschüttet. Annahmen: Beteiligung über 15 % seit Jahresbeginn, Holding in Köln, ohne Kirchensteuer.
Entscheidungshilfe
Wann lohnt sich eine Holding?
Meist sinnvoll, wenn …
- Gewinne reinvestiert statt privat entnommen werden sollen
- die GmbH deutlich mehr als 100.000 € Gewinn im Jahr erzielt
- mehrere Gesellschaften bestehen oder geplant sind
- ein Verkauf der GmbH in einigen Jahren denkbar ist
- Immobilien vom operativen Risiko getrennt werden sollen
- die Nachfolge auf mehrere Erben verteilt wird
Eher nicht, wenn …
- Gewinne vollständig für den privaten Bedarf benötigt werden
- nur eine GmbH ohne Wachstumspläne besteht
- der Gewinn dauerhaft niedrig ist
- das Unternehmen noch keine stabilen Gewinne erzielt
- der Zeithorizont kürzer als einige Jahre ist
Organschaft
Was ist eine Organschaft?
Bei einer ertragsteuerlichen Organschaft werden Gewinne und Verluste der Töchter der Muttergesellschaft zugerechnet. So lassen sich Verluste einer Gesellschaft direkt mit Gewinnen einer anderen verrechnen. Voraussetzungen sind die Mehrheit der Stimmrechte und ein Gewinnabführungsvertrag über mindestens fünf Jahre, der auch tatsächlich durchgeführt wird.
Mutter-GmbH · OrganträgerGewinnabführung
Tochter A · Gewinn + 300.000 €Tochter B · Verlust − 100.000 €
Zu versteuern200.000 €einmal, bei der Mutter
Steuerliche Kernpunkte
Worauf es bei Holdings und Unternehmensgruppen ankommt
01Steuerliche Kernpunkte
Beteiligungsschwellen
Die Steuerfreiheit für Dividenden setzt mindestens 10 % Beteiligung zu Jahresbeginn voraus, für die Gewerbesteuer mindestens 15 %. Darunter werden Ausschüttungen voll besteuert.
02Steuerliche Kernpunkte
Bestehende GmbH einbringen
Mit einem qualifizierten Anteilstausch wandert Ihre GmbH steuerneutral unter die Holding. Danach gilt eine Sperrfrist von sieben Jahren – jährlich bis zum 31. Mai mit Nachweis gegenüber dem Finanzamt.
03Steuerliche Kernpunkte
Verrechnungspreise
Management-Fees, Mieten, Darlehen und Leistungen zwischen den Gesellschaften müssen fremdüblich vereinbart und dokumentiert sein.
04Steuerliche Kernpunkte
Timing von Ausschüttungen
Wer im Jahr des Anteilserwerbs ausschüttet, verliert oft das Gewerbesteuerprivileg. Ein Jahr warten kann deutlich Liquidität sparen.
05Steuerliche Kernpunkte
Vermögensverwaltende GmbH
Eine GmbH, die nur eigenen Grundbesitz verwaltet, kann über die erweiterte Kürzung weitgehend gewerbesteuerfrei bleiben – vorausgesetzt, die strengen Bedingungen sind eingehalten.
06Steuerliche Kernpunkte
Familienholding & Nachfolge
Anteile an der Holding lassen sich schrittweise unter Nutzung der Freibeträge auf Kinder übertragen, während die Steuerung in einer Hand bleibt.
Ablauf
Holding gründen: in sechs Schritten
Die Gründung dauert in der Regel zwei bis sechs Wochen – abhängig von Notar, Handelsregister und Bank.
- 1Ziele klären
Steuern, Haftung, Wachstum, Verkauf oder Nachfolge.
- 2Struktur planen
Welche Gesellschaften wohin – neu gegründet oder eingebracht.
- 3Gründung
Gesellschaftsvertrag, Notar, Handelsregister, Geschäftskonto.
- 4Anteile übertragen
Steuerneutraler Anteilstausch mit Antrag beim Finanzamt.
- 5Steuer & Buchhaltung
Erfassung, Kontenrahmen, ggf. Organschaft einrichten.
- 6Laufender Betrieb
Verträge zwischen den Gesellschaften, Reporting, Sperrfristen.
Unsere Leistungen
Unsere Leistungen für GmbH, Holding und Unternehmensgruppen
01Holding-Konzept & Gründung
Belastungsvergleich, Strukturplan, Abstimmung mit Notar und Anteilstausch.
02Buchhaltung aller Gesellschaften
GoBD-konform, digital und aufeinander abgestimmt – inklusive konzerninterner Verrechnungen.
03Jahresabschlüsse & Steuererklärungen
Körperschaft-, Gewerbe- und Umsatzsteuer, Offenlegung und Feststellungserklärungen.
04Organschaft
Gewinnabführungsvertrag, Einrichtung und laufende Überwachung der Voraussetzungen.
05Geschäftsführer & Gesellschafter
Gehaltsgestaltung, Darlehen und Verträge ohne Risiko verdeckter Gewinnausschüttungen.
06Immobilien & Vermögen
Vermögensverwaltende GmbH, erweiterte Kürzung und Familienholding.
07Exit & Nachfolge
Struktur vor dem Verkauf, Sperrfristen und Übertragung an die nächste Generation.
08Betriebsprüfung
Vorbereitung und Begleitung von Prüfungen auf Ebene aller Gesellschaften.
Häufige Fragen zu GmbH und Holding
Wie viel Steuern zahlt eine Holding auf Dividenden?
Effektiv etwa 1,5 %. 95 % der Ausschüttung sind steuerfrei, nur 5 % werden mit Körperschaft- und Gewerbesteuer belastet. Voraussetzung ist eine Beteiligung von mindestens 15 % zu Beginn des Jahres.
Kann ich meine bestehende GmbH unter eine Holding bringen?
Ja. Über einen qualifizierten Anteilstausch bringen Sie Ihre GmbH-Anteile steuerneutral in eine neue Holding-GmbH ein. Beachten Sie die siebenjährige Sperrfrist für einen späteren Verkauf.
Was kostet eine Holding?
Für die Gründung fallen Notar, Handelsregister und Beratung an, dazu 25.000 € Stammkapital, von denen bei Bargründung mindestens die Hälfte einzuzahlen ist. Laufend kommen Buchhaltung, Jahresabschluss und Steuererklärungen der zusätzlichen Gesellschaft hinzu.
Was ist der Unterschied zwischen operativer und vermögensverwaltender Holding?
Eine operative Holding steuert ihre Töchter aktiv, etwa mit Management-Leistungen. Eine vermögensverwaltende Holding hält nur Beteiligungen und Vermögen. Das hat Folgen für Gewerbesteuer, Umsatzsteuer und Vorsteuerabzug.
Wann lohnt sich eine Organschaft?
Vor allem dann, wenn in der Gruppe Gewinne und Verluste nebeneinander entstehen – etwa bei einer neuen Gesellschaft in der Anlaufphase. Im Gegenzug binden Sie sich für mindestens fünf Jahre an den Gewinnabführungsvertrag.
Braucht eine vermögensverwaltende GmbH eine BaFin-Erlaubnis?
Nein, solange sie nur ihr eigenes Vermögen auf eigene Rechnung anlegt und keine Dienstleistungen für Dritte erbringt.
Fachlich geprüft von [Name], Steuerberater · Stand: Oktober 2026
Weitere Kompetenzen
UmwandlungSteuerberater für Umwandlung & Umstrukturierung in Köln
Mehr erfahren →
Start-upsSteuerberater für Start-ups & Existenzgründer in KölnMehr erfahren →
InfluencerSteuerberater für Influencer & Content Creator in KölnMehr erfahren →
SW Digital Tax GmbH · Steuerberatung · Im Zollhafen 24 · 50678 Köln · Köln, NRW und bundesweit digital. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Beratung.
Erstgespräch kostenlos
SWDT.
Lassen Sie uns Ihre Struktur durchrechnen
Im Erstgespräch prüfen wir, ob sich eine Holding oder Organschaft für Sie lohnt – mit Ihren echten Zahlen. Ihr Steuerberater für GmbH und Holding in Köln – persönlich im Rheinauhafen oder per Video, bundesweit.
Ihr Weg zu SWDT.
- 1Erstgespräch
Wir hören zu: Wo stehen Sie, was steht an, wo drückt es. Danach wissen Sie, ob wir zueinander passen.
- 2Ihr Plan
Wir sehen uns Ihre Unterlagen und Strukturen an und leiten daraus die nächsten Schritte ab.
- 3Digitale Umsetzung
Wir binden Ihre Systeme an, sodass Belege ohne Umwege bei uns ankommen.
- 4Laufende Betreuung
Fristen, Auswertungen und Rückfragen laufen geordnet, mit festen Ansprechpartnern.