01Gestaltung
Früh und gestaffelt schenken
Wer im Abstand von zehn Jahren überträgt, nutzt die Freibeträge mehrfach. Beide Elternteile haben dabei jeweils eigene Freibeträge für jedes Kind.
Vermögen soll in der Familie ankommen – nicht beim Finanzamt. Wir planen Schenkungen zu Lebzeiten, begleiten Erben im Erbfall und gestalten die Nachfolge für Immobilien, Beteiligungen und Unternehmen. Persönlich in Köln und bundesweit digital.
Themen, bei denen wir begleiten
Kompetenzen · Erbschaft- & Schenkungsteuer
Freibeträge
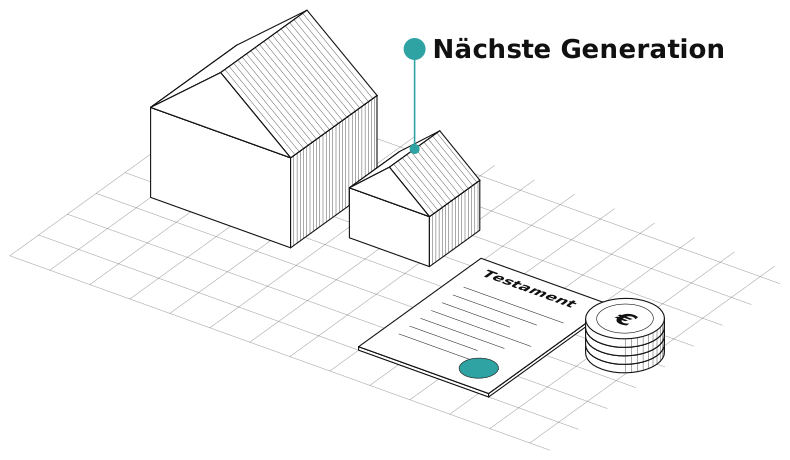
Das hängt vom Verwandtschaftsgrad ab: Ehepartner bleiben bis 500.000 € steuerfrei, Kinder bis 400.000 € je Elternteil, Enkel bis 200.000 €. Bei Schenkungen leben die Freibeträge alle zehn Jahre wieder auf – wer früh plant, kann sie mehrfach nutzen.
Im Erbfall kommt ein Versorgungsfreibetrag hinzu: 256.000 € für Ehepartner, für Kinder je nach Alter zwischen 10.300 € und 52.000 €. Bei Schenkungen an Eltern oder Großeltern gilt nur der Freibetrag von 20.000 €.
Erbschaftsteuer-Rechner
Wählen Sie, wer erbt oder beschenkt wird, und geben Sie den Wert ein. Der Rechner berücksichtigt Freibetrag, Steuerklasse, Steuersatz und den gesetzlichen Härteausgleich.
Wir prüfen auch Bewertung, Nießbrauch und Betriebsvermögen.
Vereinfachte Berechnung nach §§ 15, 16, 17 und 19 ErbStG: persönlicher Freibetrag, beim Ehepartner im Erbfall zusätzlich der Versorgungsfreibetrag. Nicht berücksichtigt sind Vorschenkungen der letzten zehn Jahre, Versorgungsfreibeträge für Kinder, sachliche Befreiungen wie Familienheim oder Betriebsvermögen sowie Bewertungsfragen. Das Ergebnis ersetzt keine individuelle Beratung.
Steuerklassen & Steuersätze
Der Satz hängt von Steuerklasse und Höhe des steuerpflichtigen Erwerbs ab – zwischen 7 % und 50 %. Steuerklasse I gilt für Ehepartner, Kinder, Enkel und Eltern im Erbfall, Klasse II für Geschwister, Nichten, Neffen und Schwiegereltern, Klasse III für alle anderen.
| Steuerpflichtiger Erwerb bis | Klasse I | Klasse II | Klasse III |
|---|---|---|---|
| 75.000 € | 7 % | 15 % | 30 % |
| 300.000 € | 11 % | 20 % | 30 % |
| 600.000 € | 15 % | 25 % | 30 % |
| 6.000.000 € | 19 % | 30 % | 30 % |
| 13.000.000 € | 23 % | 35 % | 50 % |
| 26.000.000 € | 27 % | 40 % | 50 % |
| darüber | 30 % | 43 % | 50 % |
Gestaltung
01Gestaltung
Wer im Abstand von zehn Jahren überträgt, nutzt die Freibeträge mehrfach. Beide Elternteile haben dabei jeweils eigene Freibeträge für jedes Kind.
02Gestaltung
Das selbst bewohnte Haus geht unter Ehepartnern steuerfrei über – zu Lebzeiten sogar ohne Haltefrist. Kinder erben es steuerfrei, wenn sie bis zu 200 m² zehn Jahre selbst bewohnen.
03Gestaltung
Behalten Sie bei der Schenkung die Mieteinnahmen oder das Wohnrecht, mindert dessen Wert die Schenkungsteuer – und Sie bleiben finanziell abgesichert.
04Gestaltung
Vermietete Wohnimmobilien werden nur mit 90 % angesetzt. Liegt der Verkehrswert unter dem Wert des Finanzamts, lässt sich das mit einem Gutachten nachweisen.
05Gestaltung
Der Zugewinnausgleich zwischen Ehepartnern ist steuerfrei. Mit einem Wechsel des Güterstands lässt sich Vermögen ohne Anrechnung auf den Freibetrag übertragen.
06Gestaltung
In einem Familienpool werden Immobilien oder Wertpapiere gebündelt und Anteile schrittweise übertragen – die Eltern behalten über den Gesellschaftsvertrag die Kontrolle.
Unternehmensnachfolge
Unternehmen, GmbH-Anteile von mehr als 25 % und Betriebsvermögen können weitgehend oder ganz steuerfrei übergehen – wenn der Betrieb fortgeführt und die Arbeitsplätze erhalten werden.
85 % des begünstigten Vermögens steuerfrei
vollständig steuerfrei
Für Betriebe mit bis zu 15 Beschäftigten gelten geringere Lohnsummen. Verkauf, Aufgabe oder zu hohe Entnahmen innerhalb der Frist lassen die Verschonung anteilig entfallen.
Im Erbfall
Erben und Beschenkte müssen den Erwerb innerhalb von drei Monaten beim Finanzamt anzeigen – bei Schenkungen auch der Schenker.
Fordert das Finanzamt eine Erklärung an, bleibt mindestens ein Monat Zeit. Vorschenkungen der letzten zehn Jahre gehören hinein.
Immobilien, GmbH-Anteile und Auslandsvermögen werden gesondert bewertet – hier liegt oft das größte Einsparpotenzial.
Gegen fehlerhafte Bescheide hilft ein Einspruch innerhalb eines Monats. Bei Immobilien ist auf Antrag eine Stundung möglich.
Unsere Leistungen
Bestandsaufnahme, Bewertung, Belastungsrechnung und Übertragungskonzept mit Zeitplan.
Anzeigen, Erklärungen und Feststellungserklärungen für Immobilien und Betriebsvermögen.
Nießbrauch, Wohnrecht, Familienheim und Bewertung – abgestimmt mit Notar und Anwalt.
Verschonung, Verwaltungsvermögen, Lohnsummen und Behaltensfristen im Blick.
Strukturen, mit denen sich Vermögen schrittweise und gesteuert übertragen lässt.
Prüfung von Bewertungen und Bescheiden, Einspruch und Stundungsanträge.
Ehepartner und eingetragene Lebenspartner haben 500.000 €, Kinder 400.000 € je Elternteil, Enkel 200.000 €, Eltern im Erbfall 100.000 €. Geschwister, Nichten, Neffen und nicht verwandte Personen haben 20.000 €.
Alle zehn Jahre. Schenkungen an dieselbe Person innerhalb von zehn Jahren werden zusammengerechnet; danach steht der Freibetrag wieder voll zur Verfügung.
Ja, innerhalb von drei Monaten. Eine eigene Anzeige ist nur entbehrlich, wenn ein Notar oder das Nachlassgericht das Testament eröffnet hat und weder Immobilien, Betriebsvermögen, GmbH-Anteile noch Auslandsvermögen dazugehören.
Für Kinder unter Bedingungen ja: Sie müssen das Haus unverzüglich selbst beziehen und zehn Jahre bewohnen. Steuerfrei sind bis zu 200 m² Wohnfläche, darüber hinaus wird anteilig besteuert.
Oft ja, besonders bei vermieteten Immobilien. Der Wert des vorbehaltenen Nießbrauchs mindert die Schenkungsteuer, die Mieteinnahmen bleiben bei Ihnen. Je jünger der Schenker, desto größer der Effekt.
Nein, Schenkungen und Erbschaften sind von der Grunderwerbsteuer befreit. Anders kann es aussehen, wenn die Immobilie über eine Gesellschaft übertragen wird.
Fachlich geprüft von [Name], Steuerberater · Stand: Oktober 2026
Weitere Kompetenzen
Mehr erfahren →
HoldingsSteuerberater für GmbH, Holding & Konzerne in KölnMehr erfahren →
UmwandlungSteuerberater für Umwandlung & Umstrukturierung in KölnMehr erfahren →
SW Digital Tax GmbH · Steuerberatung · Im Zollhafen 24 · 50678 Köln · Köln, NRW und bundesweit digital. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Beratung.
Ob Schenkung, Testament oder akuter Erbfall – im Erstgespräch verschaffen wir uns einen Überblick und zeigen, wo Steuern gespart werden können. Ihr Steuerberater für Erbschaftsteuer in Köln – persönlich im Rheinauhafen oder per Video, bundesweit.
Wir hören zu: Wo stehen Sie, was steht an, wo drückt es. Danach wissen Sie, ob wir zueinander passen.
Wir sehen uns Ihre Unterlagen und Strukturen an und leiten daraus die nächsten Schritte ab.
Wir binden Ihre Systeme an, sodass Belege ohne Umwege bei uns ankommen.
Fristen, Auswertungen und Rückfragen laufen geordnet, mit festen Ansprechpartnern.