Steuerberater von SW Digital Tax an den Kölner Kranhäusern
Kompetenzen · Umwandlung & Umstrukturierung

Steuerberater für Umwandlung & Umstrukturierung in Köln

Formwechsel, Einbringung, Verschmelzung, Spaltung oder der Aufbau einer Holding: Wir prüfen die steuerlichen Folgen, planen die Umstrukturierung möglichst steuerneutral und begleiten die Umsetzung bis zum Handelsregister. Persönlich in Köln und bundesweit digital.

Umwandlungen, die wir steuerlich begleiten

  • Formwechsel
  • Verschmelzung
  • Spaltung
  • Einbringung
  • Anteilstausch
  • Holding-Gründung

Kompetenzen · Umwandlung & Umstrukturierung

Steuerberater für Umwandlung & Umstrukturierung in Köln Formwechsel, Einbringung, Verschmelzung, Spaltung oder der Aufbau einer Holding.

Erstgespräch vereinbaren
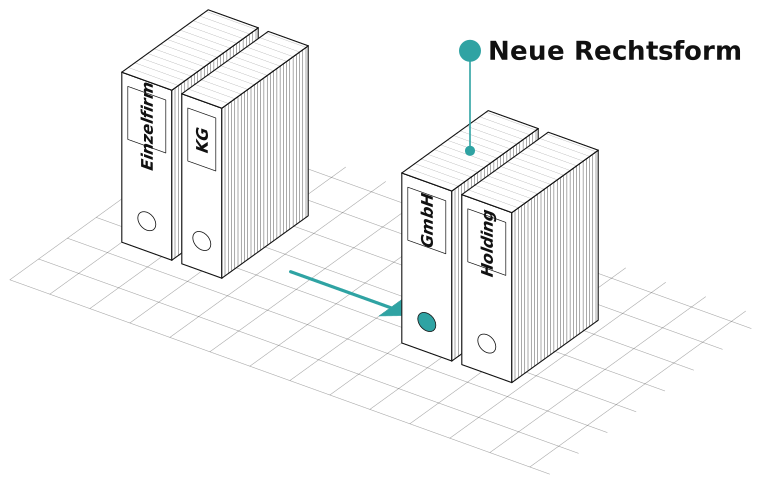
Zeichnung: Kompetenz · umwandlung
KOMPETENZ · UMWANDLUNG

Anlässe

Wann ist eine Umstrukturierung sinnvoll?

Immer dann, wenn die bisherige Struktur nicht mehr zu Unternehmen und Gesellschaftern passt – weil Gewinne steigen, Risiken wachsen, Partner ein- oder aussteigen oder ein Verkauf ansteht. Richtig geplant, lässt sich die neue Struktur meist ohne Aufdeckung stiller Reserven umsetzen.

Haftung begrenzen

Vom Einzelunternehmen oder der Personengesellschaft in die GmbH – damit das Privatvermögen geschützt bleibt.

01.
AnlässeThema 1 von 8

Umwandlungsarten

Die vier Grundformen der Umwandlung

Das Umwandlungsgesetz regelt den gesellschaftsrechtlichen Weg, das Umwandlungssteuergesetz die steuerlichen Folgen. Welche Form passt, hängt vom Ziel ab.

Gesellschaft AGesellschaft B
Gesellschaft A+B
01

Verschmelzung

Zwei oder mehr Gesellschaften werden zu einer zusammengeführt – etwa um Schwestergesellschaften zu bündeln oder Verwaltung zu vereinfachen. Achtung: Verlustvorträge der übertragenden Gesellschaft gehen grundsätzlich unter.

Gesellschaft A
A – verbleibtB – neu
02

Spaltung

Ein Unternehmen wird geteilt: durch Aufspaltung, Abspaltung oder Ausgliederung. Steuerneutral gelingt das nur, wenn ein eigenständiger Teilbetrieb übergeht – das muss vorab sauber geprüft werden.

GmbH & Co. KG
derselbe Träger
GmbH
03

Formwechsel

Das Unternehmen bleibt dasselbe, erhält aber eine neue Rechtsform – zum Beispiel von der GmbH & Co. KG in die GmbH. Zivilrechtlich ändert sich nur das „Kleid“, steuerlich wird ein Wechsel von der Personen- in die Kapitalgesellschaft wie eine Einbringung behandelt.

Einzelunternehmen
gegen Anteile
GmbH
04

Einbringung

Ein Einzelunternehmen, ein Mitunternehmeranteil oder GmbH-Anteile werden gegen neue Gesellschaftsanteile in eine Kapitalgesellschaft übertragen. Der klassische Weg vom Einzelunternehmen in die GmbH oder von GmbH-Anteilen in die Holding.

Holding-Struktur

Was bringt eine Holding? Vorher und nachher im Vergleich

Gewinne der operativen GmbH lassen sich nahezu steuerfrei in die Holding ausschütten und dort neu investieren, statt beim Gesellschafter privat versteuert zu werden.

Vorher · direkte Beteiligung
GesellschafterAusschüttung: rund 26 % SteuerOperative GmbH

Jede Ausschüttung an den Gesellschafter unterliegt der Abgeltungsteuer von 25 % plus Solidaritätszuschlag. Für neue Investitionen steht nur das Geld nach Steuern zur Verfügung.

Nachher · mit Holding-GmbH
GesellschafterHolding-GmbHAusschüttung: rund 95 % steuerfreiOperative GmbH

Gewinnausschüttungen an die Holding sind zu rund 95 % steuerfrei, ebenso Gewinne aus dem Verkauf der Tochter-GmbH. Voraussetzung sind unter anderem eine Beteiligung von mindestens 10 %, für die Gewerbesteuer von mindestens 15 % zu Beginn des Jahres.

Steuerliche Kernpunkte

Steuerneutral umwandeln: worauf es ankommt

01Steuerliche Kernpunkte

Buchwert, Zwischenwert oder gemeiner Wert

Auf Antrag kann das Vermögen zu Buchwerten übergehen, sodass keine stillen Reserven versteuert werden. Voraussetzung: Das deutsche Besteuerungsrecht bleibt erhalten und andere Gegenleistungen als Anteile halten sich in engen Grenzen.

02Steuerliche Kernpunkte

Bis zu acht Monate Rückwirkung

Der steuerliche Übertragungsstichtag darf bis zu acht Monate vor der Anmeldung zum Handelsregister liegen. So kann die Umwandlung etwa noch rückwirkend zum 31. Dezember umgesetzt werden.

03Steuerliche Kernpunkte

Sieben Jahre Sperrfrist

Werden eingebrachte Betriebe oder Anteile innerhalb von sieben Jahren verkauft, wird der Einbringungsgewinn rückwirkend versteuert – gemindert um ein Siebtel für jedes abgelaufene Jahr.

04Steuerliche Kernpunkte

Grunderwerbsteuer

Gehören Grundstücke zum Unternehmen, kann bei Verschmelzung, Spaltung oder Einbringung Grunderwerbsteuer anfallen. Konzernklausel und Behaltefristen müssen früh geprüft werden.

05Steuerliche Kernpunkte

Wesentliche Betriebsgrundlagen

Bleibt etwa eine Betriebsimmobilie im Privatvermögen zurück, scheitert die Steuerneutralität. Auch Sonderbetriebsvermögen und Betriebsaufspaltungen gehören auf den Prüfstand.

06Steuerliche Kernpunkte

Verlustvorträge & Umsatzsteuer

Verluste der übertragenden Gesellschaft gehen bei vielen Umwandlungen verloren. Umsatzsteuerlich ist die Übertragung eines ganzen Betriebs meist nicht steuerbar – die Voraussetzungen sollten dokumentiert sein.

Ablauf

Wie läuft eine Umwandlung ab?

Von der ersten Analyse bis zur Eintragung vergehen je nach Umfang meist zwei bis sechs Monate. Wir koordinieren Notar, Rechtsanwälte und Handelsregister.

  1. 1Analyse & Ziel

    Bestehende Struktur, Gesellschafterziele, stille Reserven und Risiken.

  2. 2Konzept & Berechnung

    Varianten durchrechnen, Stichtag festlegen, bei Bedarf verbindliche Auskunft.

  3. 3Notar & Verträge

    Umwandlungs- oder Einbringungsvertrag, Beschlüsse und Bilanzen.

  4. 4Handelsregister

    Anmeldung innerhalb der Acht-Monats-Frist, Eintragung und Bekanntmachung.

  5. 5Steuerliche Umsetzung

    Anträge, Steuererklärungen, Meldepflichten und Überwachung der Sperrfristen.

Unsere Leistungen

Unsere Leistungen bei Umwandlung und Umstrukturierung

01Strukturanalyse & Konzept

Ist-Struktur, Ziele der Gesellschafter, Belastungsvergleich verschiedener Varianten.

02Einzelunternehmen in die GmbH

Einbringung oder Ausgliederung, Bewertung, Einbringungsbilanz und Antrag auf Buchwertfortführung.

03Holding-Gründung

Anteilstausch, Einbringung von GmbH-Anteilen und laufende Betreuung der Holding.

04Verschmelzung, Spaltung & Formwechsel

Steuerliche Planung, Schlussbilanzen und Abstimmung mit Notar und Rechtsanwälten.

05Grunderwerbsteuer & Immobilien

Prüfung von Konzernklausel, Behaltefristen und Gestaltungen bei Grundbesitz.

06Verbindliche Auskunft

Rechtssicherheit vor der Umsetzung durch Abstimmung mit dem Finanzamt.

07Verkauf & Nachfolge

Struktur vor Exit oder Generationswechsel, Unternehmensbewertung und Steuerrisiko-Analyse.

08Sperrfristen-Überwachung

Jährliche Nachweise ans Finanzamt und Prüfung jeder späteren Veränderung auf Sperrfrist-Folgen.

Persönliches Erstgespräch sichern

Häufige Fragen zur Umwandlung

Kann ich mein Einzelunternehmen steuerfrei in eine GmbH umwandeln?

Ja, in der Regel. Über eine Einbringung oder Ausgliederung kann das Einzelunternehmen zu Buchwerten in die GmbH übergehen, ohne dass stille Reserven versteuert werden. Wichtig ist, dass alle wesentlichen Betriebsgrundlagen mit übertragen werden. Danach gilt eine Sperrfrist von sieben Jahren.

Was ist der steuerliche Übertragungsstichtag?

Der Tag, ab dem die Umwandlung steuerlich wirkt. Er darf bis zu acht Monate vor der Anmeldung zum Handelsregister liegen, meist wählt man das Ende des letzten Geschäftsjahres.

Was passiert, wenn ich innerhalb der Sperrfrist verkaufe?

Dann wird der Gewinn aus der damaligen Einbringung nachträglich versteuert. Für jedes volle Jahr seit der Einbringung sinkt dieser Betrag um ein Siebtel. Nach sieben Jahren entfällt die Nachversteuerung.

Ab wann lohnt sich eine Holding?

Vor allem dann, wenn Gewinne nicht privat benötigt, sondern reinvestiert werden sollen, oder wenn ein späterer Verkauf der GmbH denkbar ist. Den laufenden Mehrkosten für Buchhaltung und Jahresabschluss stehen dann deutliche Steuervorteile gegenüber.

Fällt bei einer Umwandlung Grunderwerbsteuer an?

Wenn Grundstücke den Eigentümer wechseln, oft ja – etwa bei Verschmelzung, Spaltung oder Einbringung. Ein reiner Formwechsel löst sie in der Regel nicht aus. In Konzernstrukturen kann eine Steuerbefreiung greifen, die aber an Behaltefristen geknüpft ist.

Wie lange dauert eine Umstrukturierung?

Einfache Fälle wie die Gründung einer Holding per Anteilstausch sind in wenigen Wochen umgesetzt. Bei Spaltungen, Grundbesitz oder mehreren Gesellschaftern sollten Sie mit drei bis sechs Monaten rechnen – inklusive Abstimmung mit dem Finanzamt.
Fachlich geprüft von [Name], Steuerberater · Stand: Oktober 2026

Weitere Kompetenzen

SW Digital Tax GmbH · Steuerberatung · Im Zollhafen 24 · 50678 Köln · Köln, NRW und bundesweit digital. Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Beratung.

Erstgespräch kostenlos
SWDT.

Lassen Sie uns Ihre Struktur ansehen

Im Erstgespräch prüfen wir, welche Umstrukturierung zu Ihren Zielen passt und was sie steuerlich bedeutet. Ihr Steuerberater für Umwandlungen in Köln – persönlich im Rheinauhafen oder per Video, bundesweit.

Ihr Weg zu SWDT.

  1. 1Erstgespräch

    Wir hören zu: Wo stehen Sie, was steht an, wo drückt es. Danach wissen Sie, ob wir zueinander passen.

  2. 2Ihr Plan

    Wir sehen uns Ihre Unterlagen und Strukturen an und leiten daraus die nächsten Schritte ab.

  3. 3Digitale Umsetzung

    Wir binden Ihre Systeme an, sodass Belege ohne Umwege bei uns ankommen.

  4. 4Laufende Betreuung

    Fristen, Auswertungen und Rückfragen laufen geordnet, mit festen Ansprechpartnern.